Domain einfühlsam.de kaufen?
Wir ziehen mit dem Projekt
einfühlsam.de um.
Sind Sie am Kauf der Domain
einfühlsam.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einfühlsam.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Einfühlsam Gespräche führen, Fachbücher von Uwe Bernd SchirmerDas Buch "Einfühlsam Gespräche führen" von Uwe Bernd Schirmer ist ein umfassendes Praxishandbuch, das sich an Fachkräfte in den Bereichen Gesundheit, Erziehung, Pflege und Sozialarbeit richtet. Es legt den Fokus auf die wertschätzende und empathische Gesprächsführung, die für die Entwicklung von Beziehungen und das Verständnis von Bedürfnissen und Gefühlen unerlässlich ist. Der Autor vermittelt die Grundlagen empathischer Kommunikation und erläutert den empathischen Prozess, der Beobachtung, Gefühle und Bedürfnisse umfasst. Die zweite, überarbeitete Auflage bietet aktualisierte Inhalte, neue Grafiken sowie eine erweiterte Literatur- und Linkliste. Zudem werden zentrale Konzepte wie Vertrauen, Macht und professionelle Distanz behandelt, um Fachkräften zu helfen, ihre Kommunikationsfähigkeiten zu verbessern und die Herausforderungen in ihrer Arbeit besser zu bewältigen. Das Buch ist praxisnah und bietet zahlreiche Anwendungsbeispiele, die die Theorie in die Praxis umsetzen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AchtsamkeitAchtsamkeit 52 Karten- Für Jede Woche Des Jahres Mit Dem Integrierten Aufsteller Kann Man Die Ausgewählte Karte Anzeigen. Ziehen Sie Entweder Eine Beliebige Karte Vom Stapel Oder Wählen Sie Sie Gezielt Aus Einem Der Vier Themen Aus. Entspannen Sie...9,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
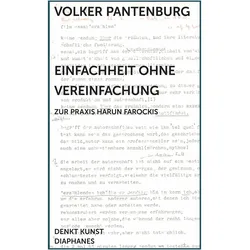
Einfachheit ohne Vereinfachung, Fachbücher von Volker PantenburgEinfachheit ohne Vereinfachung: In seiner Arbeit war Harun Farocki (1944-2014) stets an der präzisen Beschreibung und überraschenden Verknüpfung komplexer Zusammenhänge interessiert. Dies gilt für Kinofilme wie "Bilder der Welt" und "Inschrift des Krieges" (1988) ebenso wie für weniger bekannte Fernsehproduktionen wie "Erzählen" (1975, mit Ingemo Engström) und zahlreiche Videoinstallationen für Galerien und Museen seit 1995. Auch als Lehrer an Film- und Kunsthochschulen entwickelte Farocki Vermittlungsmethoden, in denen sich Didaktik, Autodidaktik und Antididaktik in charakteristischer Weise mischten. Volker Pantenburg analysiert die Arbeitsprozesse hinter Farockis vielseitiger Praxis. Im Zentrum des Buchs stehen das Verhältnis von Archiv und Arbeit, der Einsatz von Pädagogik und Vermittlung sowie der operative Charakter von Bildern. Ausgangspunkt sind die Einblicke, die sich nach Farockis Tod aus der Arbeit mit dem Nachlass des Filmemachers ergeben haben. So spielen nicht fertiggestellte Werke wie die medienpädagogische Serie "AUVICO" (1970, mit Hartmut Bitomsky) oder das Projekt "Zur Geschichte der Arbeit" (1987) ebenso eine Rolle wie die bisher kaum erforschte dramaturgische Zusammenarbeit mit dem Regisseur Christian Petzold. Auch die Arbeit als Dozent an der Deutschen Film- und Fernsehakademie (DFFB) und die umfangreiche Textproduktion für Zeitungen und die Zeitschrift "Filmkritik" sind Gegenstand der materialnahen, im Dialog mit zahlreichen Archivalien entwickelten Untersuchung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Montessori Pädagogik anwenden - Das Praxisbuch für Eltern: Wie Sie Ihr Kind liebevoll und einfühlsam zu Selbstständigkeit und Achtsamkeit erziehen -Montessori Pädagogik Anwenden - Das Praxisbuch Für Eltern: Wie Sie Ihr Kind Liebevoll Und Einfühlsam Zu Selbstständigkeit Und Achtsamkeit Erziehen Von Marna Reschowsyk, Psiana Verlag, 978-3-96930-352-8, Sprecher: Susanne Wyka, Sprache: Deutsch10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Empathie SpielWann Setzen Wir Uns Zusammen, Hören Uns Aktiv Zu Und Denken Uns In Die Lebensgeschichten Und Gedanken Unserer Mitmenschen Hinein? Das Empathie Spiel Ist Einfach: Sie Nehmen Eine Karte Und Erzählen Entsprechend Der Frage Ihre Geschichte Oder Teilen...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfühlsam Gespräche führen, Fachbücher von Uwe Bernd SchirmerDas Buch "Einfühlsam Gespräche führen" von Uwe Bernd Schirmer ist ein umfassendes Praxishandbuch, das sich an Fachkräfte in den Bereichen Gesundheit, Erziehung, Pflege und Sozialarbeit richtet. Es legt den Fokus auf die wertschätzende und empathische Gesprächsführung, die für die Entwicklung von Beziehungen und das Verständnis von Bedürfnissen und Gefühlen unerlässlich ist. Der Autor vermittelt die Grundlagen empathischer Kommunikation und erläutert den empathischen Prozess, der Beobachtung, Gefühle und Bedürfnisse umfasst. Die zweite, überarbeitete Auflage bietet aktualisierte Inhalte, neue Grafiken sowie eine erweiterte Literatur- und Linkliste. Zudem werden zentrale Konzepte wie Vertrauen, Macht und professionelle Distanz behandelt, um Fachkräften zu helfen, ihre Kommunikationsfähigkeiten zu verbessern und die Herausforderungen in ihrer Arbeit besser zu bewältigen. Das Buch ist praxisnah und bietet zahlreiche Anwendungsbeispiele, die die Theorie in die Praxis umsetzen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AchtsamkeitAchtsamkeit 52 Karten- Für Jede Woche Des Jahres Mit Dem Integrierten Aufsteller Kann Man Die Ausgewählte Karte Anzeigen. Ziehen Sie Entweder Eine Beliebige Karte Vom Stapel Oder Wählen Sie Sie Gezielt Aus Einem Der Vier Themen Aus. Entspannen Sie...9,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Einfachheit ohne Vereinfachung, Fachbücher von Volker PantenburgEinfachheit ohne Vereinfachung: In seiner Arbeit war Harun Farocki (1944-2014) stets an der präzisen Beschreibung und überraschenden Verknüpfung komplexer Zusammenhänge interessiert. Dies gilt für Kinofilme wie "Bilder der Welt" und "Inschrift des Krieges" (1988) ebenso wie für weniger bekannte Fernsehproduktionen wie "Erzählen" (1975, mit Ingemo Engström) und zahlreiche Videoinstallationen für Galerien und Museen seit 1995. Auch als Lehrer an Film- und Kunsthochschulen entwickelte Farocki Vermittlungsmethoden, in denen sich Didaktik, Autodidaktik und Antididaktik in charakteristischer Weise mischten. Volker Pantenburg analysiert die Arbeitsprozesse hinter Farockis vielseitiger Praxis. Im Zentrum des Buchs stehen das Verhältnis von Archiv und Arbeit, der Einsatz von Pädagogik und Vermittlung sowie der operative Charakter von Bildern. Ausgangspunkt sind die Einblicke, die sich nach Farockis Tod aus der Arbeit mit dem Nachlass des Filmemachers ergeben haben. So spielen nicht fertiggestellte Werke wie die medienpädagogische Serie "AUVICO" (1970, mit Hartmut Bitomsky) oder das Projekt "Zur Geschichte der Arbeit" (1987) ebenso eine Rolle wie die bisher kaum erforschte dramaturgische Zusammenarbeit mit dem Regisseur Christian Petzold. Auch die Arbeit als Dozent an der Deutschen Film- und Fernsehakademie (DFFB) und die umfangreiche Textproduktion für Zeitungen und die Zeitschrift "Filmkritik" sind Gegenstand der materialnahen, im Dialog mit zahlreichen Archivalien entwickelten Untersuchung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.